※本記事にはプロモーションを含みます
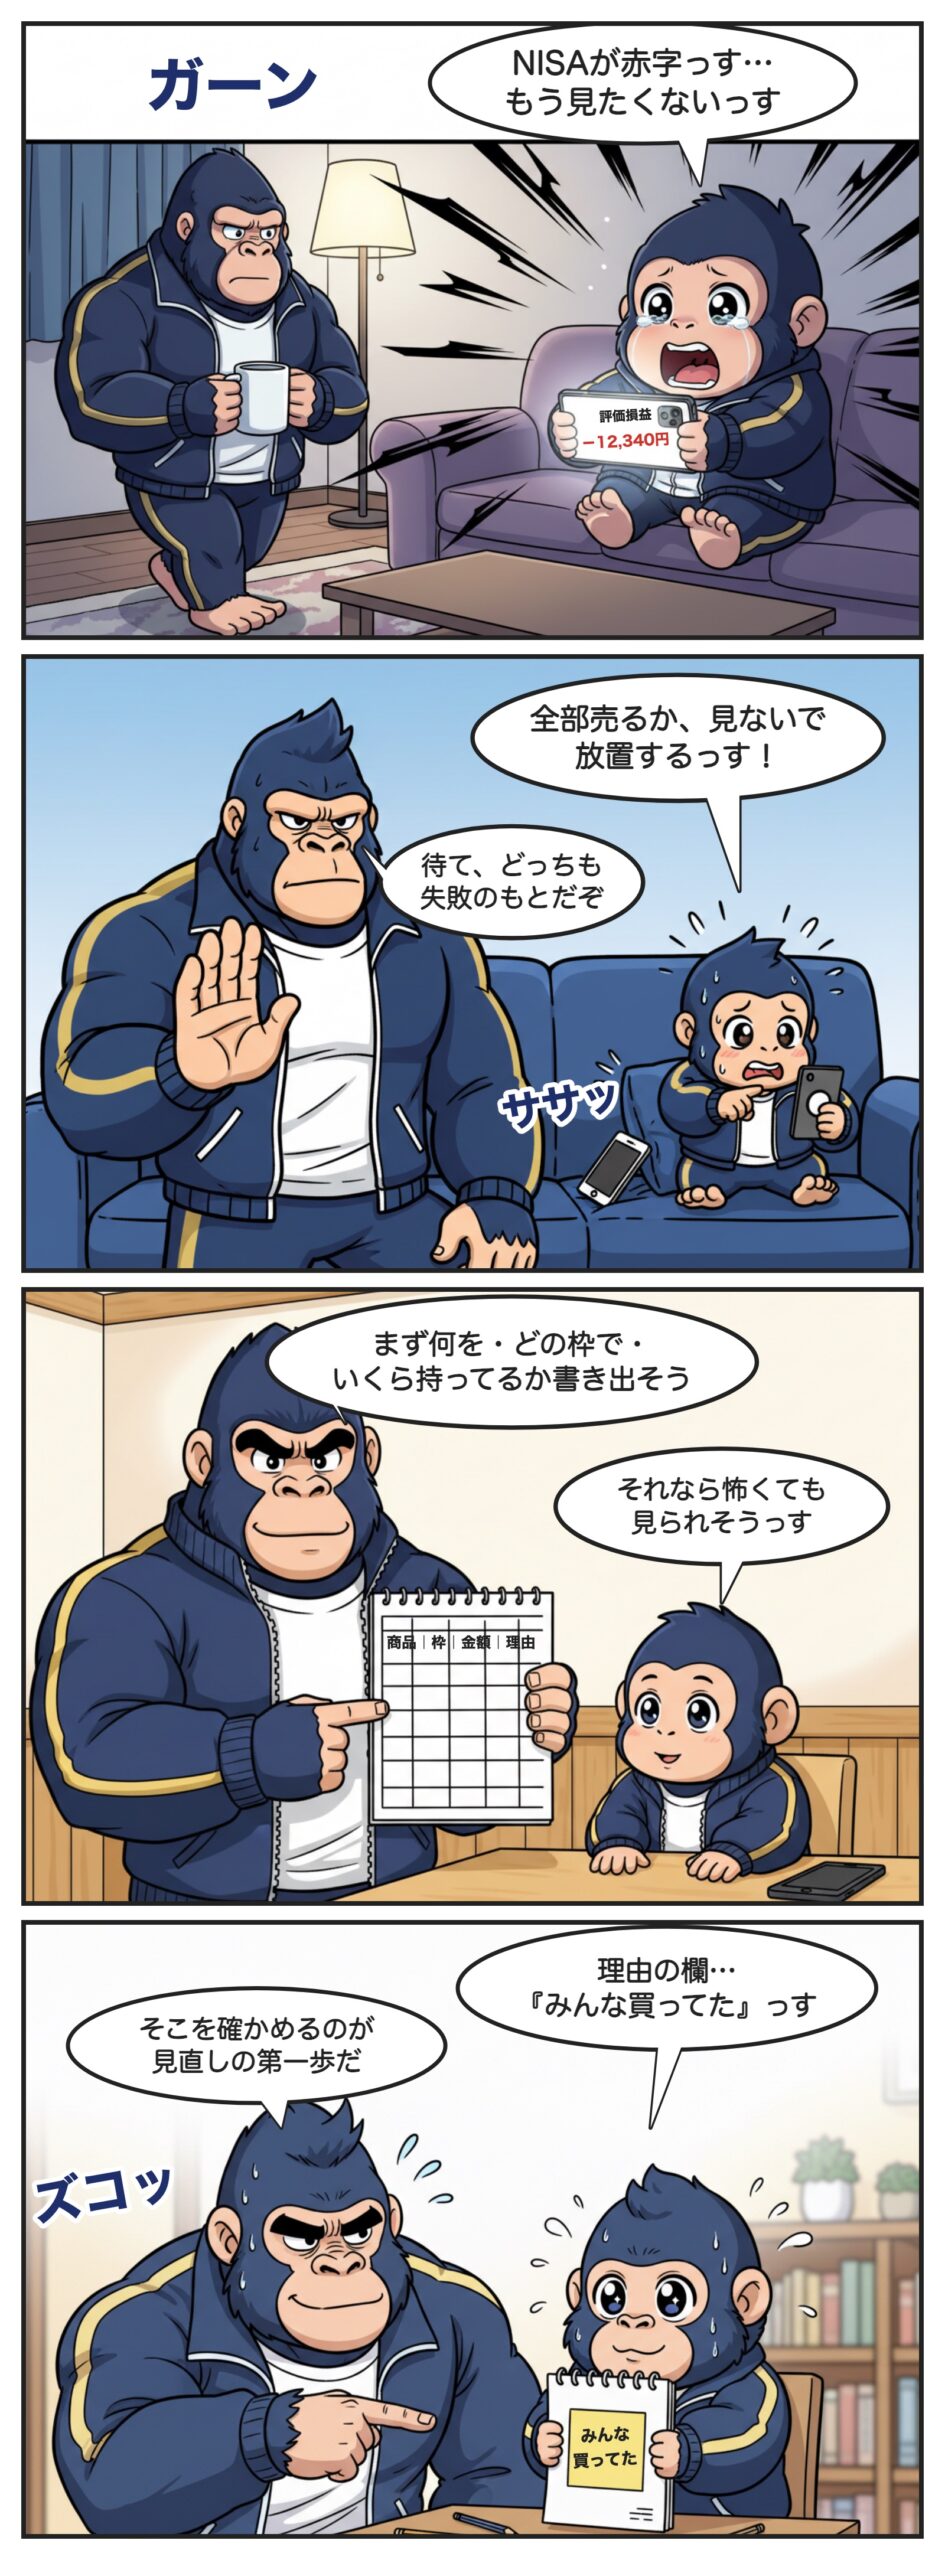
勢いで新NISAを始めたけれど、証券アプリを開いたら評価額が赤い数字に。怖くなってアプリを開かなくなり、積立もなんとなく止めたまま……。そんな状態の人は、実は少なくありません。
含み損を見たときにやりがちなのが、「全部売ってやめる」か「見なかったことにして放置する」のどちらかです。でも、どちらも中身を確かめないまま決めている点では同じです。持っている商品によって、続けたほうがいいものもあれば、入れ替えを考えたほうがいいものもあります。
この記事では、新NISAを立て直すための見直しの4ステップと、商品のタイプ別に「売る・持つ・続ける」を考える判断表、NISA口座ならではの注意点をまとめました。3つの商品を持っている場合のモデルケースもつけています。
赤い数字を見てから、アプリを開けなくなったっす……
怖いのは中身がわからないからだ。売るか決める前に、まず何を持っているか見てみよう。
この記事でわかること
- 含み損のときに「全部売る」「放置する」が失敗のもとになる理由
- 商品のタイプ別に「売る・持つ・続ける」を考える判断表
- 新NISAを立て直す見直しの4ステップ
- 3つの商品を持っている場合のモデルケース
「全部売る」も「ずっと放置」も失敗のもと
含み損は、まだ売っていないので確定した損ではありません。ここで慌てて全部売ると、損がそのまま確定します。一方で、ずっと見ないまま放置すると、本当は見直したほうがいい商品まで気づかずに持ち続けることになります。
| やりがちな対応 | 起きやすいこと |
|---|---|
| 全部売ってやめる | 損が確定する。値動きが戻っても、その分を受け取れない |
| 見ないで放置する | 理由が崩れた商品も持ち続ける。積立が止まったままになる |
| 中身を確かめて決める | 商品ごとに、持つ・売る・続けるを選べる |
大事なのは、口座全体の赤い数字ではなく、商品を一つずつ見ることです。同じ含み損でも、何に投資しているかによって考え方がまったく変わります。
商品のタイプ別「売る・持つ・続ける」の判断表
持っている商品を、次のどれに近いかで分けてみましょう。あくまで考え方の目安で、どれを選ぶかは自分の目的と期間で決めます。
| 持っている商品 | 含み損のときの考え方 | 選択肢の例 |
|---|---|---|
| 全世界株や米国株など、幅広い指数に連動するインデックス投信 | 長く持つ前提なら、一時的な値下がりは想定の範囲 | 持つ・積立を続ける |
| 買った理由が崩れた個別株(業績の悪化が続くなど) | 値下がりの理由が一時的なものかを確かめる | 売って入れ替えも検討 |
| 「話題だったから」で買ったテーマ型投信・個別株 | 中身と手数料(信託報酬)を確かめ直す | 持つか売るかを決め直す |
| 生活費が足りず、投資のお金を使いそう | 投資より生活の安定が先 | 積立額を減らす・止める |
※本記事は考え方の整理を目的としたもので、特定の商品の売買をすすめるものではありません。投資には元本割れの可能性があります。最終的な判断はご自身で行ってください。
同じマイナスでも、商品によって考え方が違うんすね。
そうだ。だから口座全体じゃなく、一つずつ見るんだ。
新NISAを立て直す見直しの4ステップ
4ステップの流れ
- ① 何を・どの枠で・いくら持っているか書き出す
- ② 「買った理由」がまだ生きているか確かめる
- ③ 商品ごとに「売る・持つ・入れ替える」を決める
- ④ 積立を「下がっても続けられる金額」で再開する
① 何を・どの枠で・いくら持っているか書き出す
証券アプリでNISA口座の保有一覧を開き、商品名、つみたて投資枠か成長投資枠か、投資した金額、今の評価額をメモに書き出します。ノートでもスマホのメモでもかまいません。数字を自分の手で書き写すと、「口座全体が赤い」という漠然とした怖さが、「この商品が◯円下がっている」という具体的な事実に変わります。
つまずきポイント:証券会社によっては、NISA口座と特定口座(課税口座)の商品が同じ画面に並んで表示されます。口座の区分の欄を見て、NISAで持っているものと分けて書き出しましょう。
② 「買った理由」がまだ生きているか確かめる
書き出した商品の横に、買ったときの理由を一言で書き足します。「世界全体の成長に長く乗りたい」「この会社の事業が伸びると思った」「SNSで話題だった」など、正直に書くのがポイントです。そのうえで、その理由が今も変わっていないかを確かめます。個別株なら、決算の内容や業績の流れを見てみましょう。
つまずきポイント:「値下がりしたから」は、理由が崩れたことにはなりません。値段ではなく、買った理由そのものが今も成り立っているかで判断します。理由が「話題だったから」しか書けない商品は、中身を調べ直すきっかけにしましょう。
③ 商品ごとに「売る・持つ・入れ替える」を決める
①と②のメモをもとに、判断表を見ながら商品ごとに決めます。このとき、NISA口座ならではのルールを知っておくと迷いにくくなります。
| NISA口座のルール | 見直しへの影響 |
|---|---|
| 売却して出た利益には税金がかからない | 利益が出たときに売っても、税金で減らない |
| 売却した損は、ほかの口座の利益と相殺(損益通算)できない | 損を出して売っても、税金を減らす効果はない |
| 売却した商品の買付額の分だけ、翌年に枠が復活する | 入れ替えると、その年は枠が減ったまま。復活は翌年から |
| 年間の枠は、つみたて投資枠120万円・成長投資枠240万円 | 同じ年に入れ替えるなら、残りの枠の中で買う |
つまずきポイント:売ってすぐ別の商品に買い替えようとして、その年の枠が足りなくなることがあります。売った分の枠が戻るのは翌年です。入れ替えるときは、今年の残りの枠を先に確認しておきましょう。
一人で決めるのが不安なら、お金の基礎を無料で学べる講座を一度受けてみるのも手です。ファイナンシャルアカデミーの「お金の教養講座」は、貯金や投資の基本を学べる入門講座で、教室のほかZoomや動画でも受講できます。判断の物差しを一つ持っておくと、次に値下がりしたときも慌てずに済みます。
\ 受講は無料・自宅から動画でもOK /
④ 積立を「下がっても続けられる金額」で再開する
持ち続けると決めた商品の積立が止まっているなら、金額を見直して再開します。目安は「評価額が2〜3割下がっても、生活に響かず、夜も気にせず眠れる金額」です。月3万円が怖くなったなら、月1万円や5,000円に下げてもかまいません。証券会社の積立設定の画面から、金額と引き落とし日を変更できます。
つまずきポイント:止めていた分を取り戻そうとして、一気に金額を増やすのはおすすめしません。次に下がったときにまた怖くなり、同じことをくり返しやすくなります。生活防衛資金(生活費の数か月分)が貯まっていない人は、そちらを先に整えましょう。
モデルケース:3つの商品を持っている場合
新NISAで次の3つを持っていて、口座全体で約8万円の含み損が出ている人を例に、4ステップに当てはめてみます。金額は説明のための仮定です。
| 商品 | 枠 | 投資額 | 評価額 | 買った理由 | 判断の例 |
|---|---|---|---|---|---|
| 全世界株のインデックス投信 | つみたて | 18万円 | 17万1,000円 | 世界全体の成長に長く乗りたい | 理由は変わらない。持ち続けて、積立を月1万円で再開 |
| 個別株A | 成長 | 20万円 | 14万円 | SNSで話題だった | 業績を確認し、理由が弱ければ売却を検討。枠は翌年に復活 |
| テーマ型投信B | 成長 | 10万円 | 8万5,000円 | AI関連が伸びそう | 中身と信託報酬を確認してから、持つか決める |
| 合計 | 48万円 | 39万6,000円 | 含み損 8万4,000円 |
口座全体では8万4,000円のマイナスでも、商品ごとに見ると、含み損の大半は個別株Aから出ていることがわかります。インデックス投信は5%ほどの値下がりで、長く持つ前提なら慌てる必要はなさそうです。このように分けて見るだけで、「全部売るか、全部放置するか」の二択から抜け出せます。
※上記は前提条件にもとづく試算例であり、実在の人の実績ではありません。商品の値動きや今後の成績を示すものでもありません。実際の判断は、ご自身の保有内容と最新の情報をもとに行ってください。
書き出してみると、怖さの正体が一つに絞れることが多い。まずは今夜、メモに3行書いてみよう。
NISAを立て直す4つのコツ
- 口座全体ではなく、商品ごとに見る。含み損の理由が、商品によってまったく違うことがあります。
- 値段ではなく「買った理由」で判断する。下がったこと自体は、売る理由になりません。
- 入れ替えは翌年の枠も考えて。売った分の枠が戻るのは翌年からです。
- 積立は「続けられる金額」で。少ない金額でも、止めずに続けるほうが立て直しやすくなります。
注意点
- 投資には元本割れの可能性がある。「必ず戻る」「すぐ取り戻せる」という話はうのみにしない
- 生活費や近いうちに使うお金、借りたお金で投資しない
- 無料講座では、有料講座の案内を受けることもある。申し込むかはその場で決めず、持ち帰って考える
- NISAの制度や枠のルールは変わることがある。金融庁や証券会社の最新情報を確認する
アプリ、久しぶりに開いてみるっす。まずは書き出すだけっす!
その一歩で十分だ。見られるようになった時点で、もう放置じゃないぞ。
投資に回すお金は、生活費や税金の分を取り分けたあとの「余裕資金」が基本です。お金の分け方から整えたい人は、副業の報酬が振り込まれたら最初にやることで紹介した「守ってから増やす」の順番も参考にしてみてください。
まとめ
この記事のまとめ
- 含み損のときに「全部売る」「ずっと放置する」は、どちらも中身を見ないまま決めている
- まずは何を・どの枠で・いくら持っているかを書き出す
- 値段ではなく「買った理由」がまだ生きているかで、商品ごとに判断する
- NISAの損は損益通算できず、売った分の枠が戻るのは翌年から
- 積立は「下がっても続けられる金額」に下げてでも再開する
含み損を見るのは、誰にとっても怖いものです。でも、怖さの多くは「何がどうなっているのかわからない」ことから来ています。
まずは保有一覧を書き出して、買った理由を一言ずつ添えてみてください。それだけで、次に何をすればいいかが見えてきます。
判断の物差しを持てば、次の値下がりも怖くない
\ 教室・Zoom・動画から選べる無料講座 /
コメント